Domain shpu.de kaufen?
Wir ziehen mit dem Projekt
shpu.de um.
Sind Sie am Kauf der Domain
shpu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain shpu.de kaufen?
Wie kann man einen langfristigen Sparplan für die Altersvorsorge aufbauen und welche verschiedenen Anlageoptionen stehen dabei zur Verfügung?
Um einen langfristigen Sparplan für die Altersvorsorge aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und dieses langfristig anzulegen. Dafür bieten sich verschiedene Anlageoptionen an, wie beispielsweise Aktien, Anleihen, Investmentfonds oder auch Immobilien. Es ist wichtig, die individuelle Risikobereitschaft und die langfristigen Ziele zu berücksichtigen, um die passende Anlagestrategie zu wählen. Zudem sollte man regelmäßig überprüfen, ob der Sparplan noch den eigenen Bedürfnissen entspricht und gegebenenfalls Anpassungen vornehmen. **
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man regelmäßig einen bestimmten Betrag beiseite legen, um diese Ziele zu erreichen. Es ist ratsam, das Geld in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds zu investieren, um eine breite Diversifikation zu erreichen und das Risiko zu minimieren. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um auf Veränderungen in der persönlichen finanziellen Situation oder auf dem Markt zu reagieren. **


Ähnliche Suchbegriffe für Altersvorsorge-Sparplan
Top-Angebote
Produkte zum Begriff Altersvorsorge-Sparplan:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smartwatch für Fitness & Gesundheit mit TaschenlampeLicht, Leistung und Überblick am Handgelenk Jede Bewegung im Blick, jede Funktion direkt erreichbar: Diese Smartwatch vereint sportliche Präzision, smarte Alltagshelfer und stilvolles Design in einem Gerät. Das brillante 1,53-Zoll-HD-Touchdisplay liefert eine gestochen scharfe Darstellung, während über hundert Sportmodi jede Aktivität exakt erfassen – von Training bis Freizeit. Sensoren messen Herzfrequenz und Schlafphasen zuverlässig über den ganzen Tag hinweg. Auch Benachrichtigungen von Anrufen und Apps erscheinen klar und deutlich am Handgelenk, sodass das Smartphone in der Tasche bleiben kann. Kalender, Timer, Wetteranzeige und Wecker lassen sich ebenso direkt steuern – unterstützt von einem Akku mit beeindruckender Laufzeit von bis zu 25 Tagen. Als besonderes Extra sorgt eine integrierte LED-Taschenlampe mit Dauer-, Blink- und SOS-Funktion für Sicherheit bei Nacht und in unübersichtlichen Situationen – praktisch, unauffällig und immer griffbereit. LED-Taschenlampe mit drei Modi: Dauerlicht, Blinklicht und SOS-Signal Brillantes 1,53-Zoll-HD-Touchdisplay mit 360 × 360 Pixel Auflösung Anruf- und Nachrichtensteuerung via Bluetooth Über hundert Sportmodi inklusive Schrittzähler und Kalorienanalyse Regelmäßige Messung von Herzfrequenz und Schlafmustern Wasserfest bis 3 ATM – für Regen, Training und Alltag geeignet Langlebiger 500-mAh-Akku mit bis zu 25 Tagen Standby Integrierte Tools: Stoppuhr, Timer, Wetteranzeige, Wecker, Kalender, Telefonfinder Kompatibel mit Android (ab 6.0) und iOS (ab 10.0) Verschiedene Zifferblatt-Designs zur individuellen Anpassung Ein täglicher Begleiter, der sich jedem Rhythmus anpasst. Hinweis: Damit Sie alle Funktionen dieser Smartwatch nutzen können, muss sie per Bluetooth mit einem Smartphone verbunden und die entsprechende App installiert sein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
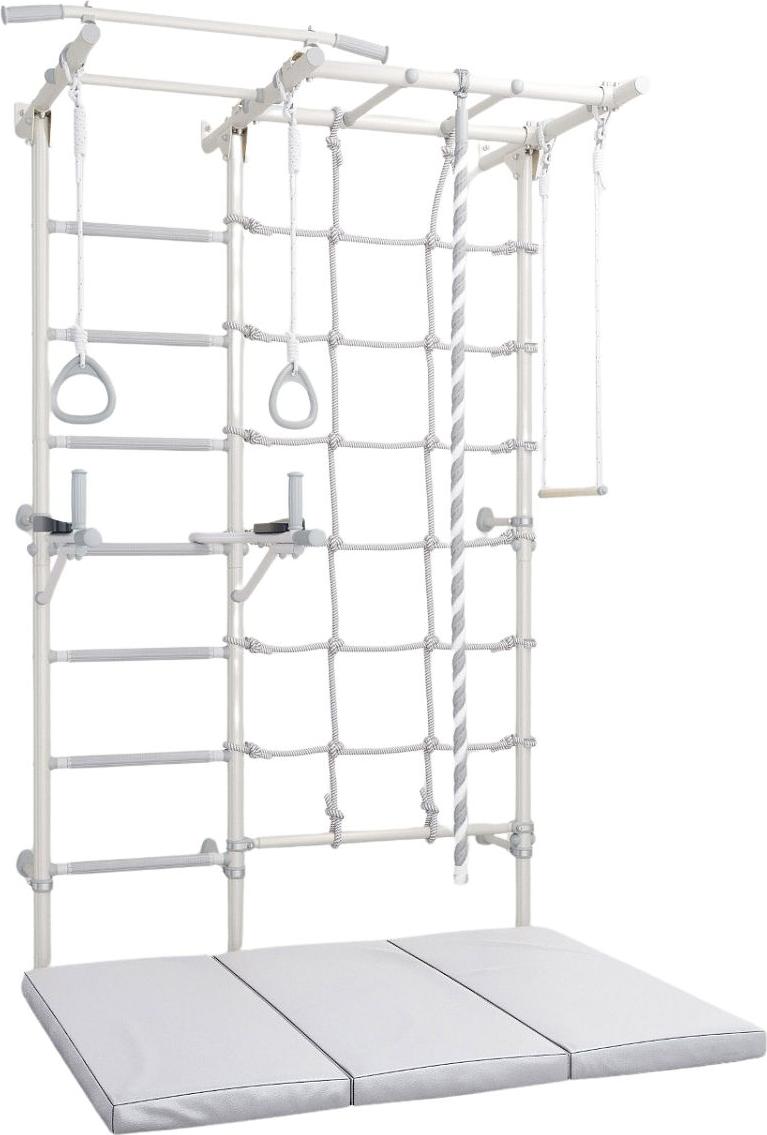
Sprossenwand Indoor Gymnastikleiter Set für Fitness & Gesundheit zuhauseKometa Next 5 Gymnastikleiter + Kometa 150x100x10 dreiteilige MatratzeDas Kometa Next 5 Set ist die ideale Lösung für Kinder und Erwachsene, die zu Hause aktiv sein, ihre körperliche Fitness fördern und auf eine gesunde Körperhaltung achten wollen. Eine solide, funktionelle Gymnastikleiter kombiniert mit einer bequemen Klappmatratze schafft einen sicheren Raum für Bewegung, Spiel und Rehabilitation.ELEMENTE DES SETSGymnastikleiter aus Metallhorizontale Leiternicht verschiebbarer HolmGymnastikräderGymnastikseilGymnastikschaukel (Trapez)SpinnenbarrenGymnastikmatratze 150x100x10 cmabnehmbare HandläufeWICHTIGSet geeignet für Kinder ab 3 Jahren und ErwachseneBelastbarkeit: 100 kg (Leiter und Barren), 50 kg (Zubehör)Höhe des Sets: 220 cmGesamtbreite: 154 cmMontage: WandbefestigungEmpfehlung des Herstellers: Kinder von 3 bis 7 Jahren sollten nur unter elterlicher Aufsicht trainieren589,99 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Flowin Fitness - Friction Training - WhiteFLOWIN Fitness is the ultimate portable training solution for home and travel. This compact, rollable board is half the size of FLOWIN Sport, includes 5 pads, access to online workouts, and a storage bag, offering convenience and versatility for fitness enthusiasts. White workout mat 5 pads Size: 68 cm × 98 cm For friction training273,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Investitionen und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst finanzielle Ziele zu definieren. Dies können beispielsweise der Kauf eines Eigenheims, die Ausbildung der Kinder oder die Altersvorsorge sein. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Basierend auf dem Ziel und dem Zeitrahmen kann dann ein monatlicher Sparbetrag festgelegt werden, der in ein diversifiziertes Portfolio aus Spar- und Investitionsmöglichkeiten fließt. Es ist wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Sparbeträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeiträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Beiträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um die finanziellen Ziele langfristig zu erreichen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
Top-Angebote
Produkte zum Begriff Altersvorsorge-Sparplan:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smartwatch für Fitness & Gesundheit mit TaschenlampeLicht, Leistung und Überblick am Handgelenk Jede Bewegung im Blick, jede Funktion direkt erreichbar: Diese Smartwatch vereint sportliche Präzision, smarte Alltagshelfer und stilvolles Design in einem Gerät. Das brillante 1,53-Zoll-HD-Touchdisplay liefert eine gestochen scharfe Darstellung, während über hundert Sportmodi jede Aktivität exakt erfassen – von Training bis Freizeit. Sensoren messen Herzfrequenz und Schlafphasen zuverlässig über den ganzen Tag hinweg. Auch Benachrichtigungen von Anrufen und Apps erscheinen klar und deutlich am Handgelenk, sodass das Smartphone in der Tasche bleiben kann. Kalender, Timer, Wetteranzeige und Wecker lassen sich ebenso direkt steuern – unterstützt von einem Akku mit beeindruckender Laufzeit von bis zu 25 Tagen. Als besonderes Extra sorgt eine integrierte LED-Taschenlampe mit Dauer-, Blink- und SOS-Funktion für Sicherheit bei Nacht und in unübersichtlichen Situationen – praktisch, unauffällig und immer griffbereit. LED-Taschenlampe mit drei Modi: Dauerlicht, Blinklicht und SOS-Signal Brillantes 1,53-Zoll-HD-Touchdisplay mit 360 × 360 Pixel Auflösung Anruf- und Nachrichtensteuerung via Bluetooth Über hundert Sportmodi inklusive Schrittzähler und Kalorienanalyse Regelmäßige Messung von Herzfrequenz und Schlafmustern Wasserfest bis 3 ATM – für Regen, Training und Alltag geeignet Langlebiger 500-mAh-Akku mit bis zu 25 Tagen Standby Integrierte Tools: Stoppuhr, Timer, Wetteranzeige, Wecker, Kalender, Telefonfinder Kompatibel mit Android (ab 6.0) und iOS (ab 10.0) Verschiedene Zifferblatt-Designs zur individuellen Anpassung Ein täglicher Begleiter, der sich jedem Rhythmus anpasst. Hinweis: Damit Sie alle Funktionen dieser Smartwatch nutzen können, muss sie per Bluetooth mit einem Smartphone verbunden und die entsprechende App installiert sein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen langfristigen Sparplan für die Altersvorsorge aufbauen und welche verschiedenen Anlageoptionen stehen dabei zur Verfügung?
Um einen langfristigen Sparplan für die Altersvorsorge aufzubauen, ist es wichtig, regelmäßig Geld beiseite zu legen und dieses langfristig anzulegen. Dafür bieten sich verschiedene Anlageoptionen an, wie beispielsweise Aktien, Anleihen, Investmentfonds oder auch Immobilien. Es ist wichtig, die individuelle Risikobereitschaft und die langfristigen Ziele zu berücksichtigen, um die passende Anlagestrategie zu wählen. Zudem sollte man regelmäßig überprüfen, ob der Sparplan noch den eigenen Bedürfnissen entspricht und gegebenenfalls Anpassungen vornehmen. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man regelmäßig einen bestimmten Betrag beiseite legen, um diese Ziele zu erreichen. Es ist ratsam, das Geld in verschiedene Anlageformen wie Aktien, Anleihen oder Investmentfonds zu investieren, um eine breite Diversifikation zu erreichen und das Risiko zu minimieren. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um auf Veränderungen in der persönlichen finanziellen Situation oder auf dem Markt zu reagieren. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Investitionen und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst finanzielle Ziele zu definieren. Dies können beispielsweise der Kauf eines Eigenheims, die Ausbildung der Kinder oder die Altersvorsorge sein. Anschließend sollte ein realistischer Zeitrahmen festgelegt werden, um diese Ziele zu erreichen. Basierend auf dem Ziel und dem Zeitrahmen kann dann ein monatlicher Sparbetrag festgelegt werden, der in ein diversifiziertes Portfolio aus Spar- und Investitionsmöglichkeiten fließt. Es ist wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Sparbeträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, den Sparplan regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass die finanziellen Ziele erreicht werden. **
Ähnliche Suchbegriffe für Altersvorsorge-Sparplan
-
Sprossenwand Indoor Gymnastikleiter Set für Fitness & Gesundheit zuhauseKometa Next 5 Gymnastikleiter + Kometa 150x100x10 dreiteilige MatratzeDas Kometa Next 5 Set ist die ideale Lösung für Kinder und Erwachsene, die zu Hause aktiv sein, ihre körperliche Fitness fördern und auf eine gesunde Körperhaltung achten wollen. Eine solide, funktionelle Gymnastikleiter kombiniert mit einer bequemen Klappmatratze schafft einen sicheren Raum für Bewegung, Spiel und Rehabilitation.ELEMENTE DES SETSGymnastikleiter aus Metallhorizontale Leiternicht verschiebbarer HolmGymnastikräderGymnastikseilGymnastikschaukel (Trapez)SpinnenbarrenGymnastikmatratze 150x100x10 cmabnehmbare HandläufeWICHTIGSet geeignet für Kinder ab 3 Jahren und ErwachseneBelastbarkeit: 100 kg (Leiter und Barren), 50 kg (Zubehör)Höhe des Sets: 220 cmGesamtbreite: 154 cmMontage: WandbefestigungEmpfehlung des Herstellers: Kinder von 3 bis 7 Jahren sollten nur unter elterlicher Aufsicht trainieren589,99 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Flowin Fitness - Friction Training - WhiteFLOWIN Fitness is the ultimate portable training solution for home and travel. This compact, rollable board is half the size of FLOWIN Sport, includes 5 pads, access to online workouts, and a storage bag, offering convenience and versatility for fitness enthusiasts. White workout mat 5 pads Size: 68 cm × 98 cm For friction training273,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
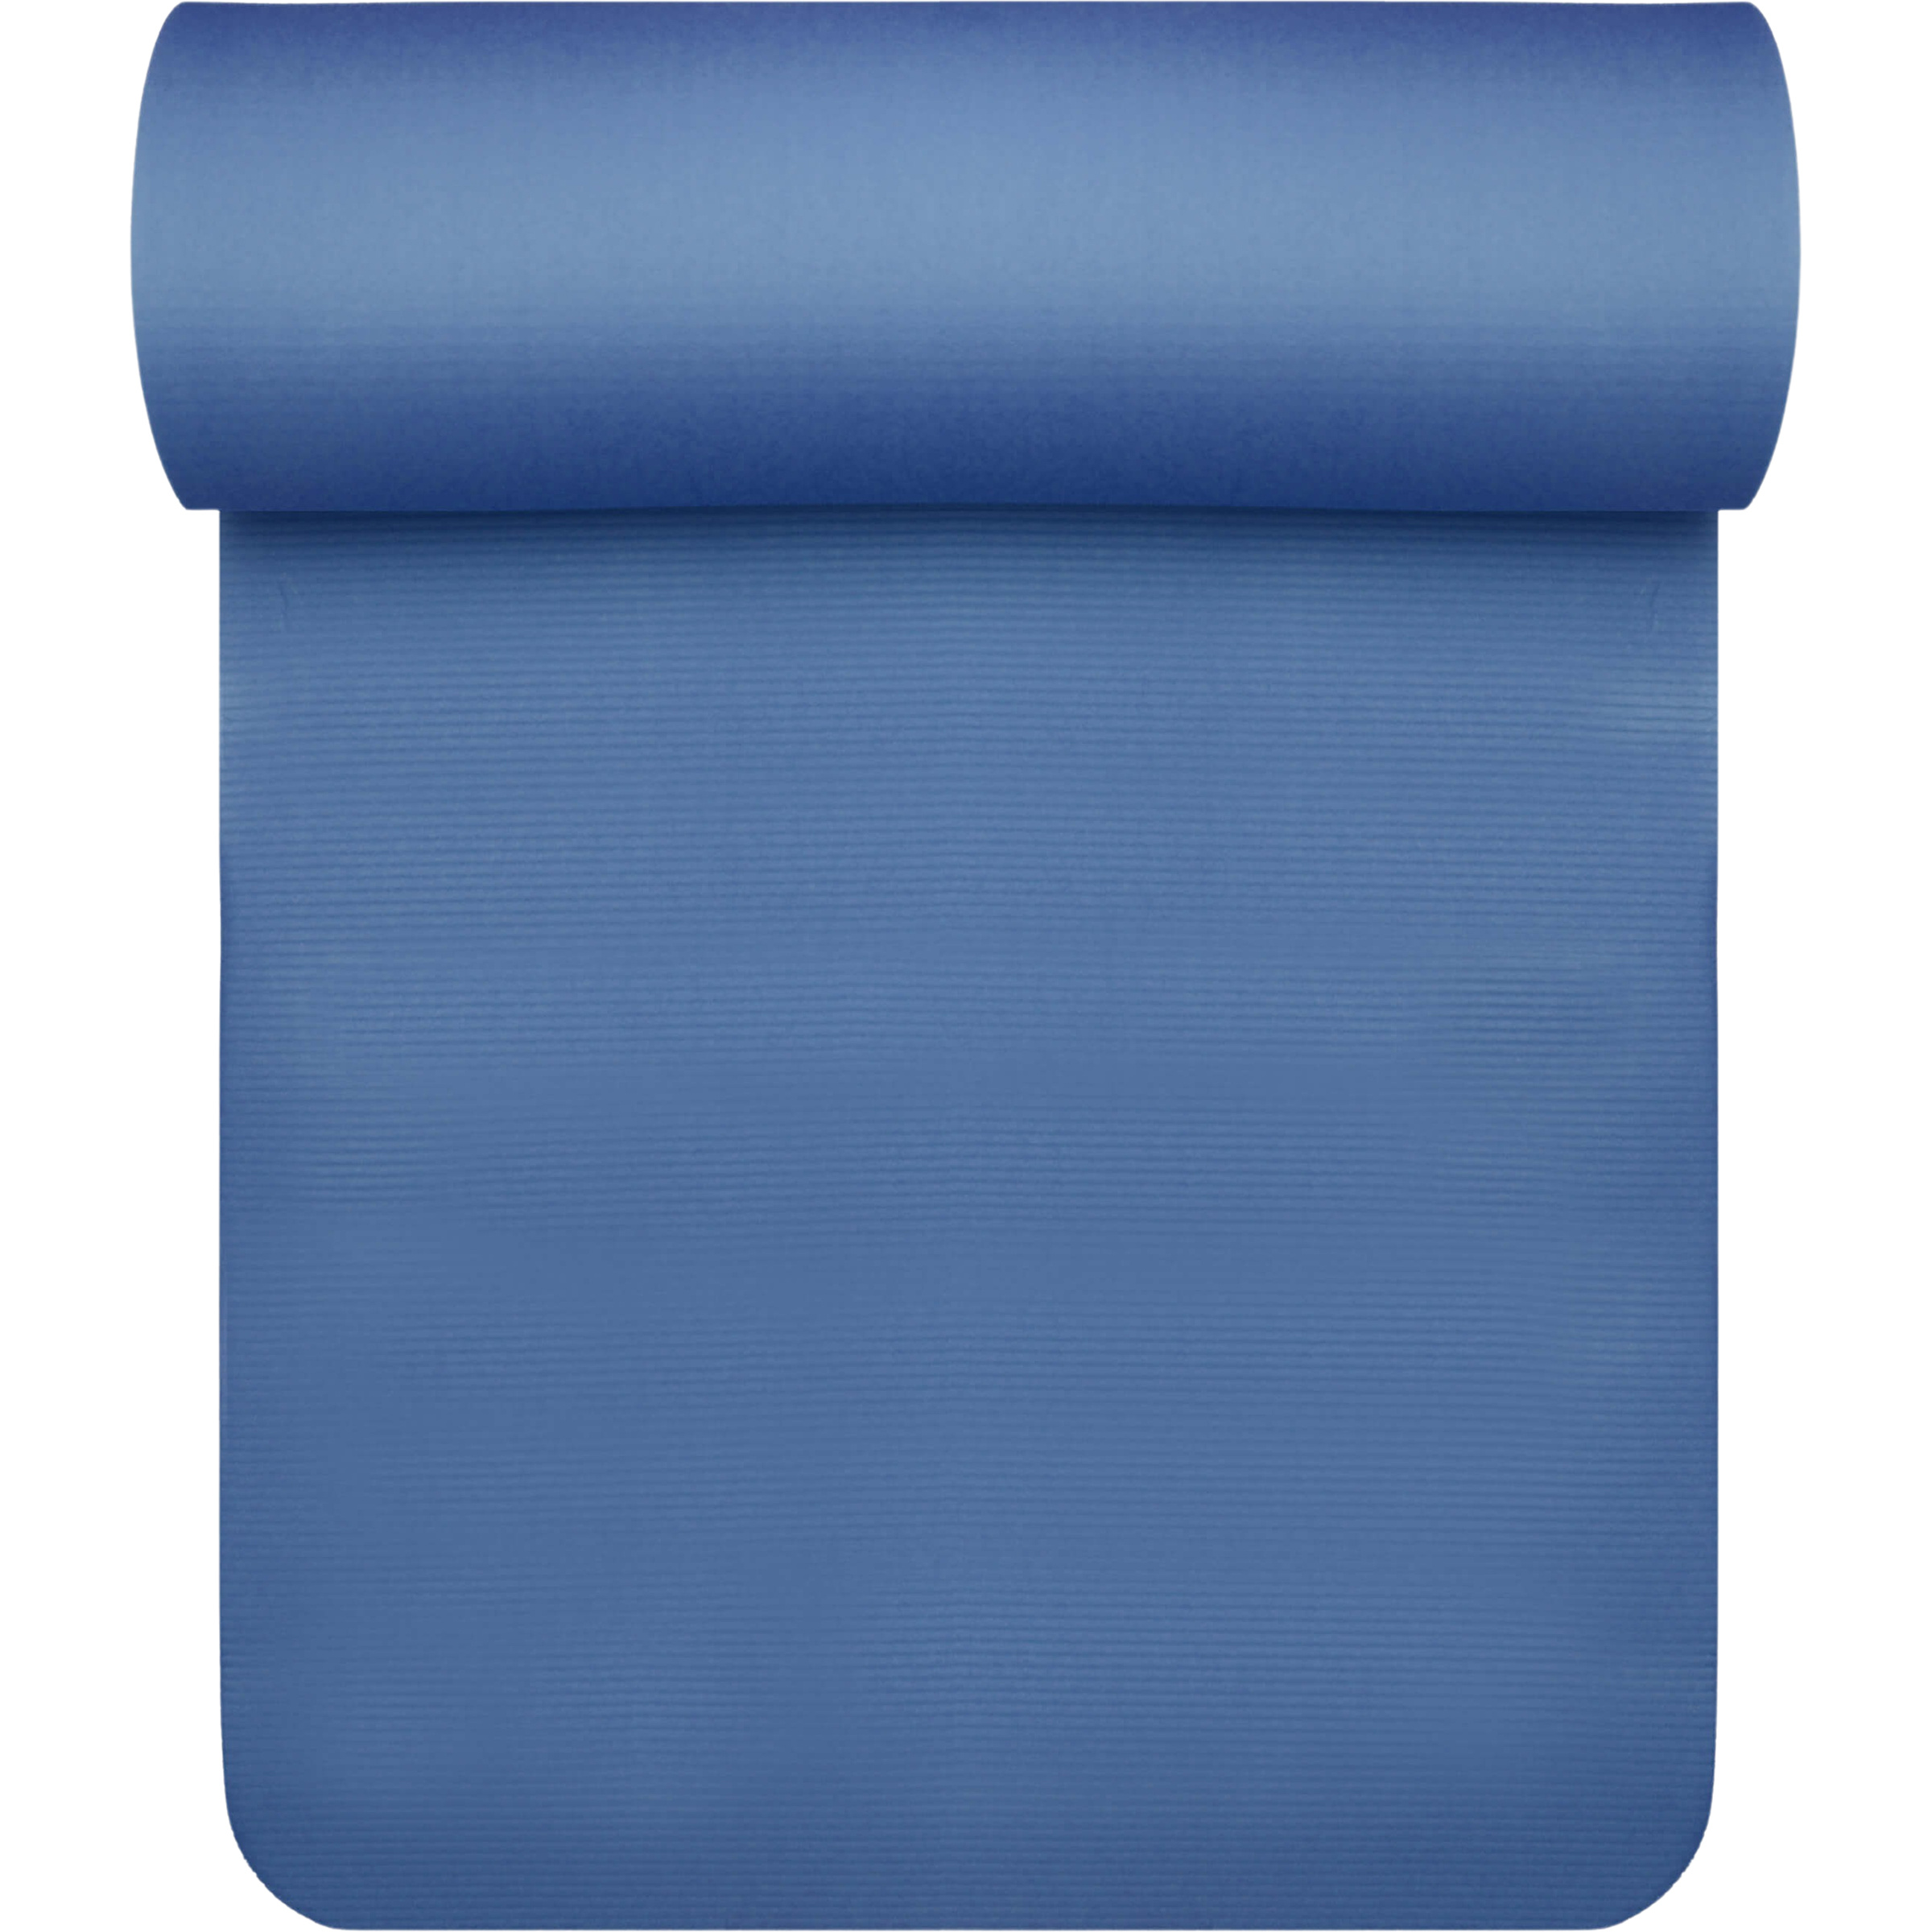
Yogistar Pilatesmatte Yogamatten blau Training & FitnessKomfortable Pilatesmatte mit extra guter Polsterung für gelenkschonendes Training. Ideal für Pilates, Gymnastik und Fitness, inklusive praktischem Trageband für den einfachen Transport34,73 €*Versand: 3,45 €Sichere Weiterleitung zum Anbieter
-
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen langfristigen Sparplan erstellen, um finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu erreichen?
Um einen langfristigen Sparplan zu erstellen, ist es wichtig, zunächst klare finanzielle Ziele in den Bereichen persönliche Finanzen, Bildung und Altersvorsorge zu definieren. Anschließend sollte man ein realistisches Budget erstellen, das regelmäßige Sparbeiträge für diese Ziele berücksichtigt. Es ist ratsam, automatische Sparpläne einzurichten, um sicherzustellen, dass die Beiträge regelmäßig und pünktlich eingezahlt werden. Zudem ist es wichtig, regelmäßig den Fortschritt zu überprüfen und den Sparplan bei Bedarf anzupassen, um die finanziellen Ziele langfristig zu erreichen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.